
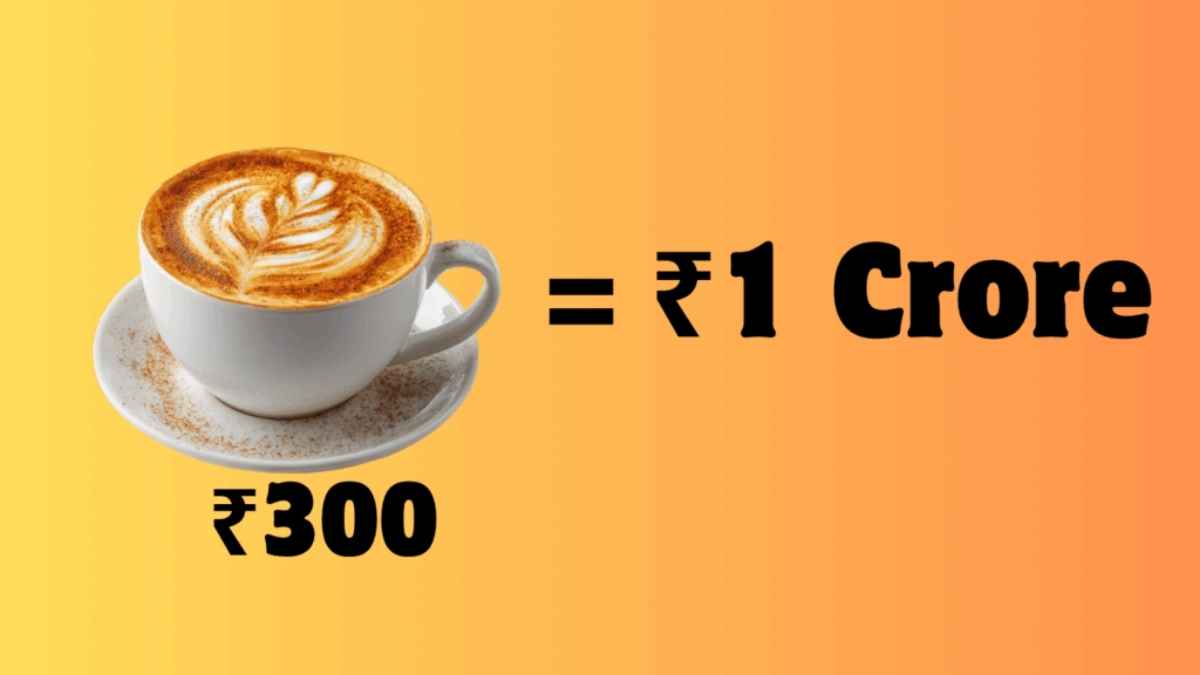
अगर मैं आपसे कहूं कि रोज़ की सिर्फ 300 रुपये की एक कॉफी छोड़कर आप लंबे समय में 1 करोड़ रुपये से ज्यादा का कॉर्पस बना सकते हैं, तो शायद आपको यकीन न हो. लेकिन यहां मामला सिर्फ कॉफी छोड़ने का नहीं है, असली खेल है उस 300 रुपये को हर दिन बचाकर नियमित रूप से निवेश करने और उस पर मिलने वाले कंपाउडिंग के असर का.
मान लीजिए आपकी उम्र 23-24 साल है और आपने अभी-अभी नौकरी शुरू की है. इस उम्र में घूमना-फिरना, अच्छे कपड़े पहनना, बाहर खाना और अपने शौक पूरे करना बिल्कुल सामान्य है, लेकिन इसी के साथ अगर आप अपनी कमाई का एक छोटा हिस्सा भविष्य के लिए निवेश करना शुरू कर दें, तो समय आपके निवेश का सबसे बड़ा साथी बन सकता है.
₹1 करोड़ की कैलकुलेशन
कॉफी, ये तो आमतौर पर हम सभी लोग कम से कम 1 या 2 बार तो पी ही लेते हैं. कभी स्टारबक्स तो कभी कैफे-कॉफी डे से. एक कॉफी की कीमत कम से कम 300 रुपये तो होती है. अगर आप इसी कॉफी के पैसे को निवेश के रास्ते पर लगा दें तो जबतक आप 40-42 साल के होंगे, आपके पास 1 करोड़ रुपये जमा हो जाएंगे. इसके दो फायदे होंगे, एक तो आपकी कॉफी की लत छूट जाएगी और दूसरा आप फाइनेंशियली मजबूत हों जाएंगे.
ये कैसे होगा, इसकी कैलकुलेशन बहुत आसान है.
आपने कॉफी नहीं पीकर दिन का 300 रुपये बचाया, यानी महीने का ₹300×30 = ₹9,000. यही रकम आपको मंथली SIP के रूप में म्यूचुअल फंड में निवेश करना है. 12% का औसतन रिटर्न लेकर चलते हैं. तो 22 साल के बाद जब आप 44-46 साल के होंगे तो 1 करोड़ रुपये से ज्यादा की रकम होगी.
मंथली SIP = ₹9,000
अनुमानित रिटर्न = 12%
निवेश अवधि = 22 साल
निवेश राशि = ₹23,76,000
अनुमानित रिटर्न = ₹82,52,406
कुल रकम = ₹1,06,28,406
₹2 करोड़ की रकम ऐसे इकट्ठा होगी
यानी अगर आप रोज़ की ₹300 की एक कॉफी छोड़कर वही पैसा निवेश करें, तो छोटी-सी बचत लंबे समय में बड़ा फंड बना सकते हैं. इतना ही नहीं, कॉफी की कीमत तो समय के साथ बढ़ेगी भी, अगर मान लेते हैं कि उसकी कीमत 10% सालाना बढ़ रही है, तो आप भी अपनी SIP की रकम को हर साल 10% बढ़ाते हैं, तो आपके पास 1 करोड़ नहीं बल्कि 2 करोड़ रुपये से भी ज्यादा की रकम इकट्ठा हो जाएगी. इसको बोलते हैं Step Up निवेश.
देखिए कैलकुलेशन
मंथली SIP = ₹9,000
अनुमानित रिटर्न = 12%
स्टेप अप = 10%
निवेश अवधि = 22 साल
निवेश राशि = ₹77,11,497
अनुमानित रिटर्न = ₹1,50,38,604
कुल रकम = ₹2,27,50,101
तो देखा आपने, निवेश में एक छोटा सा बदलाव करने से ही, कैसे कुल कॉर्पस दोगुने से भी ज्यादा हो गया. इसलिए अगर आप अभी से SIP में निवेश की शुरुआत करना चाहते हैं. तो किसी निवेश सलाहकार से मिलकर अपने निवेश यात्रा की शुरुआत करें.
ये बातें जरूर ध्यान रखें
निवेश करते समय हमें कुछ बातों का बहुत ध्यान रखना चाहिए
पहली बात – म्यूचुअल फंड में रिटर्न फिक्स्ड नहीं होता है. हमारी कैलकुलेशन में 12% का रिटर्न अनुमानित है, ये भी कोई फिक्स्ड रिटर्न नहीं है. ये रिटर्न इससे ज्यादा भी हो सकता है और कम भी, क्योंकि ये निर्भर करता है कि मार्केट किस तरह से प्रदर्शन कर रहा है. कई बार मार्केट बहुत अच्छा प्रदर्शन करता है तो हमारा रिटर्न बढ़ जाता है, जब खराब करता है तो रिटर्न घट भी सकता है. लेकिन लंबी अवधि में निवेश करने पर आपको रिटर्न की ज्यादा चिंता करने की जरूरत नहीं होती है, क्योंकि निरंतर निवेश से इसकी एवरेजिंग हो जाती है.
दूसरी बात – आप निवेश हमेशा उस एसेट में करें जो आपको महंगाई से ज्यादा रिटर्न दे. मान लीजिए महंगाई 6% है, और आप अपना पैसा सिर्फ सेविंग्स अकाउंट में रखते हैं जहां बमुश्किल ही 4% का रिटर्न मिलता है, या फिर किस ऐसे एसेट में जहां 6% का ही रिटर्न मिल रहा है तो इसका मतलब ये है कि आपके पैसे की परचेजिंग पावर समय के साथ घट रही है. इसलिए निवेश करते समय महंगाई का फैक्टर भी हमेशा ध्यान में रखना चाहिए.
तीसरी बात – उम्र के साथ हमारे पोर्टफोलियो में इक्विटी और डेट का संतुलन बदलता है. जो कि हमारी उम्र और जोखिम लेने की क्षमता पर निर्भर करता है. जब हम युवा होते हैं तो हमारी रिस्क लेने की क्षमता ज्यादा होती है, हम अपने पोर्टफोलियो का ज्यादा बड़ा हिस्सा इक्विटी मार्केट में लगाते हैं. जब हम 40 या इससे ज्यादा के होते हैं तो कुछ हिस्सा हम डेट में डालते हैं, जब हम रिटायर होते हैं तो हमारा पहला मकसद होता है कि जिंदगी भर कमाई को कैसे सुरक्षित रखा जाए, इसलिए बहुत बड़ा हिस्सा सेफ या डेट फंड्स में या एसेट्स में डालते हैं. ये पोर्टफोलियो डायवर्सिफिकेशन किसी निवेश सलाहकार से मशवरा करके जरूर करें.
और यह जरूरी नहीं कि आप कॉफी ही छोड़ें, आप अपने किसी भी छोटे खर्च को निवेश में में बदल सकते हैं. जैसे अगर आप रेस्टोरेंट में बहुत ज्यादा खाते हैं, तो उसमें कटौती कर सकते हैं. या फिर कैब की जगह पब्लिक ट्रांसपोर्ट का इस्तेमाल करके पैसे बचा सकते हैं.
एक और बात याद रखिए, 22 साल बाद 1 करोड़ रुपये की परचेजिंग पावर आज के 1 करोड़ रुपये जैसी नहीं होगी. जो चीज आप आज 50 लाख में खरीद सकते हैं, हो सकता है उसके लिए आपको भविष्य में 1 करोड़ देना पड़े. इसलिए रिटायरमेंट, बच्चों की पढ़ाई या किसी बड़े वित्तीय लक्ष्य जैसे कि घर खरीदने के लिए सिर्फ 1 करोड़ रुपये का लक्ष्य तय करना काफी नहीं है. आपको ये भी देखना होगा कि उस समय आपकी जरूरत के हिसाब से कितना कॉर्पस चाहिए होगा.
यानी इस पूरी कहानी का सबक सिर्फ इतना नहीं है कि 300 रुपये की कॉफी छोड़िए और 1 करोड़ बनाइए. असल सबक यह है कि आज की छोटी बचत को अगर लंबे समय तक निवेश की आदत बना दिया जाए, तो समय और कंपाउंडिंग मिलकर आपके लिए बड़ा कॉर्पस तैयार कर सकते हैं. निवेश की ये आदत शुरुआती उम्र में ही पड़ जाए तो फायदा और भी बड़ा हो सकता है. इसलिए ये भी कहा जाता है कि समय से बड़ी दौलत नहीं होती. जितना देर से निवेश शुरू करेंगे, आपको अपना लक्ष्य हासिल करने के लिए उतना ज्यादा निवेश करना पड़ेगा.
डिस्क्लेमर: यह आर्टिकल केवल सामान्य जानकारी और शिक्षा के उद्देश्य से लिखा गया है, इसे निवेश की सलाह न समझें। इसमें दी गई कैलकुलेशन काल्पनिक रिटर्न (12% सालाना) पर आधारित है, जो सिर्फ समझाने के लिए इस्तेमाल की गई है. म्यूचुअल फंड में मिलने वाला वास्तविक रिटर्न बाजार की स्थितियों पर निर्भर करता है और इससे कम या ज्यादा हो सकता है. म्यूचुअल फंड निवेश बाजार जोखिमों के अधीन हैं, इसलिए योजना से जुड़े सभी दस्तावेज़ ध्यान से पढ़ें. पिछला प्रदर्शन भविष्य के रिटर्न की गारंटी नहीं देता। निवेश से जुड़ा कोई भी फैसला लेने से पहले अपनी वित्तीय स्थिति, जोखिम क्षमता और लक्ष्यों को ध्यान में रखते हुए किसी योग्य और रजिस्टर्ड निवेश सलाहकार से सलाह ज़रूर लें.
