
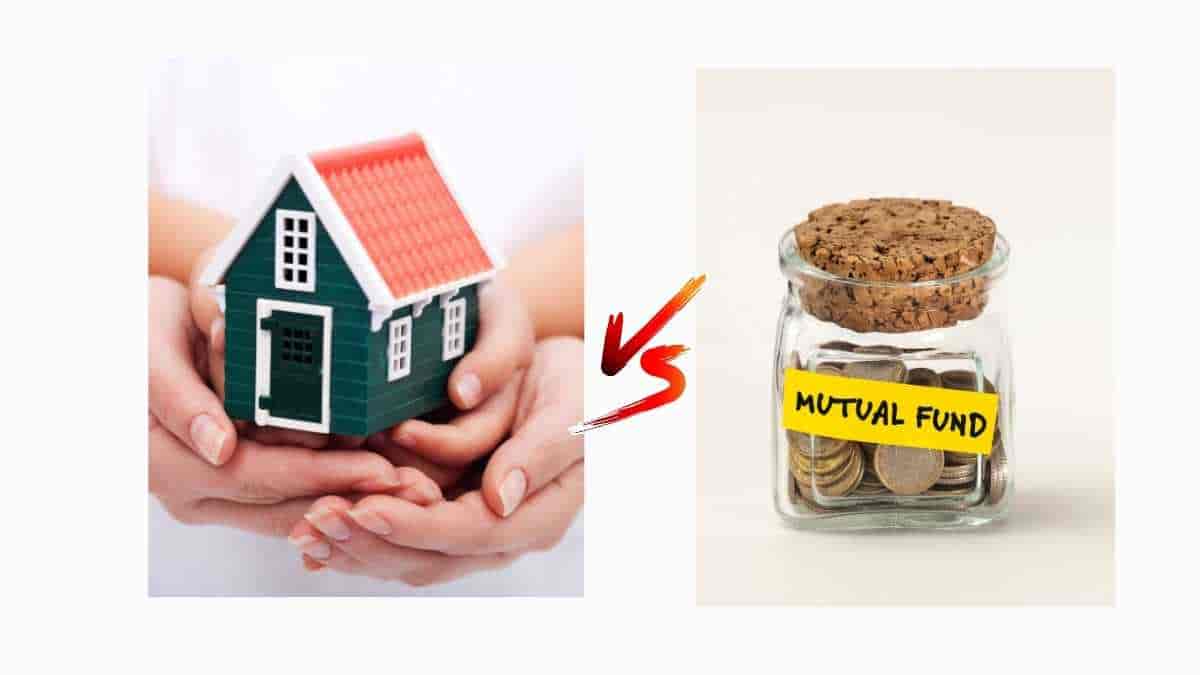
हमारे पास जब भी कुछ सरप्लस रकम आती है, तो उसका क्या करना चाहिए, होम लोन का प्रीपेमेंट करके जल्दी से लोन से छुटकारा पा लिया जाए, या फिर उस पैसे को म्यूचुअल फंड में निवेश करके रिटर्न कमाया जाए. ये ऐसा सवाल है जो अक्सर पूछा जाता है. अब इसका जवाब उतना सीधा नहीं, जितना सीधा ये सवाल है. इन दोनों में से आप किसका चुनाव करें ये कई सारे फैक्टर्स पर निर्भर करता है. जैसे- आपके लोन का इंटरेस्ट रेट क्या है, आप इनकम टैक्स के किस ब्रैकेट में आते हैं, आपका निवेश लक्ष्य क्या है और आपकी जोखिम लेने की क्षमता क्या है?
तो चलिए आज इसी विषय पर कुछ प्रैक्टिकल उदाहरणों से समझेंगे कि आपके लिए सबसे अच्छा विकल्प क्या होगा. देखिए, होम लोन सबसे सस्ता लोन होता है, इसके मुकाबले कार लोन, पर्सनल लोन काफी महंगे होते हैं. साथ ही होम लोन के कुछ टैक्स बेनेफिट्स भी है. इसलिए सीधे सीधे ये तय कर लेना की एकमुश्त रकम मिलते ही प्रीपेमेंट कर देना चाहिए, कभी कभी सही फैसला नहीं होता है.
होम लोन प्रीपेमेंट या म्यूचुअल फंड में निवेश
आमतौर पर, अगर आपके होम लोन पर ब्याज दर 8% से ज्यादा है और आप 30% टैक्स स्लैब में आते हैं, तो लोन का कुछ हिस्सा पहले चुका देना फायदेमंद हो सकता है. इससे भविष्य में ब्याज का खर्च घटता है और बचत का फायदा मिलता है. हालांकि, टैक्स में मिलने वाली छूट को ध्यान में रखना भी जरूरी है.
इसके उलट, अगर आपने कम ब्याज दर पर होम लोन लिया है, मान लीजिए 7% पर और निवेश के लिए आपके पास लंबा समय है, तो इक्विटी म्यूचुअल फंड में पैसा लगाना भी एक विकल्प हो सकता है. लंबी अवधि में इससे ज्यादा रिटर्न मिलने की संभावना है, लेकिन इसकी कोई गारंटी नहीं है.
होम लोन का ब्याज कैसे काम करता है?
होम लोन में हर महीने EMI चुकानी होती है. इस EMI के दो हिस्से होते हैं, एक ब्याज और दूसरा मूलधन. लोन की शुरुआत में काफी समय तक ब्याज का हिस्सा बड़ा होता है.
इसे एक उदाहरण से समझिए. मान लीजिए, आपने 8.5% सालाना ब्याज दर पर 20 साल के लिए 50 लाख रुपये का होम लोन लिया है. आपकी मंथली EMI करीब 43,391 रुपये बनती है.
पहली EMI में लगभग 35,417 रुपये ब्याज होगा और प्रिंसपिल अमाउंट या मूलधन केवल 7,974 रुपये. ऐसे ही अगर आप 20 साल तक लोन चुकाते रहे तो ब्याज के तौर पर आप बैंक को 54.14 लाख रुपये देंगे. मतलब ये कि 50 लाख के लोन पर आप ब्याज उससे कहीं ज्यादा दे रहे हैं.
शुरुआत में ही बैंक ज्यादा ब्याज इसलिए लेते हैं क्योंकि प्रिंसिपल अमाउंट ज्यादा होता है, जिससे बैंकों को ब्याज के रूप में ज्यादा रकम मिलती है, क्योंकि ब्याज प्रिंसिपल अमाउंट पर ही बनता है. समय के साथ जैसे जैसे प्रिंसिपल कम होता जाता है, ब्याज की रकम घटती चली जाती है.
अब देखिए कि अगर आप बीच में ही एकमुश्त रकम से कुछ प्रीपेमेंट कर देते हैं तो क्या होगा. मान लीजिए, लोन लेने के 5 साल बाद आपके पास 5 लाख रुपये कहीं से आ गए या आपने इकट्ठा कर लिए. आप इन्हें लोन प्रीपेमेंट में दे देते हैं. इससे लोन की बकाया रकम कम हो जाएगी यानी आगे आपको कम रकम पर ब्याज देना पड़ेगा और कुल ब्याज का खर्च घटता चला जाएगा.
इस कैलकुलेशन में आप करीब 10.62 लाख रुपये ब्याज की बचत कर सकते है और 3 साल की लोन अवधि भी कम हो सकती है. यानी जो लोन 20 साल में चुकाया जाना था, वो करीब 17 साल में ही निपट जाएगा.
प्रीपेमेंट से कितनी बचत होगी
| होम लोन | ₹50 लाख |
| लोन की अवधि | 20 साल |
| ब्याज दर | 8.5% |
| प्रीपेमेंट राशि | ₹5 लाख |
| प्रीपेमेंट समय | 5 साल बाद |
| ब्याज में बचत | ₹10.62 लाख |
| लोन अवधि में बचत | 3 साल (करीब) |
प्रीपेमेंट के बाद आप चाहें तो EMI कम करा सकते हैं या लोन चुकाने की अवधि घटवा सकते हैं. इसलिए, होम लोन का कुछ हिस्सा पहले चुकाने से आप भविष्य में लगने वाले ब्याज की बचत कर सकते हैं. ये बचत आपके लिए एक निश्चित वित्तीय फायदा है.
म्यूचुअल फंड निवेश का गणित समझिए
अब मान लेते हैं कि आपने एकमुश्त आए 5 लाख रुपये को होम लोन प्रीपेमेंट न करके म्यूचुअल फंड में एकमुश्त डाल दिया. आपका होम लोन खत्म होने में अभी 15 साल बाकी हैं.
मान लिया जाए कि इक्विटी म्यूचुअल फंड 12% सालाना रिटर्न देता है. तो आपको ब्याज के रूप में मिलेंगे 22.36 लाख रुपये.
रिटर्न मिलेगा: 22,36,783 रुपये
कुल वैल्यू: 27,36,783 रुपये
LTCG टैक्स 12.5% (₹1.25 लाख के ऊपर के मुनाफे पर) के बाद नेट गेन होगा 19,56,783 रुपये.
अब यहां पर तस्वीर ये साफ होती है कि अगर आप 5 लाख रुपये का प्रीपेमेंट करते हैं तो आप 10.62 लाख रुपये का ब्याज बचाते हैं, मगर उसी पैसे को आप अगर एकमुश्त जमा कर देते हैं तो आपको रिटर्न के रूप में 19.56 लाख रुपये मिलते हैं. ध्यान रहे कि 12% का रिटर्न कोई फिक्स्ड नहीं, ये ऊपर नीचे भी रह सकता है, इसलिए रिटर्न भी कम या ज्यादा हो सकता है.
टैक्स का एंगल भी समझें
एक बात ध्यान रहे कि होम लोन पर हमें टैक्स बेनेफिट्स भी मिलते हैं. पुराने इनकम टैक्स सिस्टम में सेक्शन 24(b) के तहत 2 लाख रुपये तक होम लोन इंटरेस्ट पर टैक्स बेनेफिट मिलता है और सेक्शन 80C के तहत 1.5 लाख रुपये तक होम लोन के प्रिंसिपल पर टैक्स छूट मिलती है. जिससे कि होम लोन का प्रभावी इंटरेस्ट रेट कम हो जाता है.
मान लीजिए कि आप 30% के टैक्स ब्रेकेट में आते हैं, और 2 लाख रुपये के ब्याज की पूरी छूट लेते हैं, तो 8.5% × (1 − 0.30) = लगभग 5.95% होगा आपका प्रभाव इंटरेस्ट रेट. ये काफ़ी सस्ता कर्ज़ है, इसलिए निवेश करना बेहतर हो सकता है, लेकिन अगर आप नए टैक्स रिजीम में हैं या पूरी छूट नहीं ले पाते, तो आपका असली खर्च इससे ज़्यादा
होगा, मतलब प्रभावी इंटरेस्ट ज्यादा होगा, ऐसे में आपके लिए प्रीपेमेंट ज्यादा सही विकल्प हो सकता है.
इसलिए, होम लोन प्रीपेमेंट से होने वाली ब्याज बचत और म्यूचुअल फंड से मिलने वाले मुनाफे की तुलना करते समय दोनों विकल्पों की अवधि और टैक्स के बाद मिलने वाले असली फायदे को समान आधार पर देखना चाहिए. इसके लिए किसी पर्सनल फाइनेंस एडवाइजर की सलाह लेना हमेशा बेहतर होता है.
Disclaimer: This article is for informational and educational purposes only and should not be considered financial or investment advice. Home loan prepayment and mutual fund investments have different benefits and risks. Mutual fund returns are market-linked and not guaranteed. Actual savings and returns may vary depending on loan terms, interest rates, tax benefits, investment performance and applicable tax laws. Readers should assess their financial goals and risk appetite and consult a qualified financial adviser before making any financial decisions.
